


Artículo

Las acciones y los índices bursátiles que reciben mayor atención en los medios muestran rendimientos cada vez más bajos cuando se los mide en relación con los ingresos o beneficios reales de las empresas que los componen. Esta discrepancia me llevó a empezar a buscar en otra parte, hacia oportunidades de las que se habla mucho menos.
Con el tiempo, he ido prestando cada vez más atención a sectores que siguen una cierta lógica interna y presentan ciclos relativamente recurrentes. Ciclos que son visibles tanto en el comportamiento del mercado como en la evolución de los datos contables. En algunos sectores cíclicos, los precios de las acciones pueden caer hasta el valor contable, o muy cerca de él. En esos momentos, el equilibrio entre riesgo y rentabilidad potencial empieza a cambiar para mí. No porque espere un rebote rápido, sino porque en esos niveles las caídas adicionales suelen volverse menos probables. Lo que tiende a ser más probable es, o bien un largo periodo de estancamiento, o bien un cambio de ciclo. Para ser claro: me refiero aquí al valor contable de las empresas a nivel de todo un sector. Me interesa el sector en su conjunto, no empresas individuales, ya que los resultados específicos de cada compañía suelen ser mucho menos predecibles.
Por ello, me centro en el sector como un todo y en sus ciclos recurrentes. El tiempo desempeña un papel crucial en este enfoque. Esperar a que un ciclo cambie, observar cómo los precios se mueven lateralmente durante meses o incluso años, es en última instancia una cuestión de disciplina y paciencia. En la superficie, no parece estar ocurriendo nada especialmente interesante, y eso es precisamente lo que a muchas personas les resulta más difícil. Paradójicamente, sin embargo, esta fase me resulta psicológicamente más fácil que ir saltando constantemente de una “oportunidad de crecimiento” a otra.
Antes de empezar a observar este tipo de situaciones de forma más sistemática, solía diversificar más ampliamente entre distintos sectores de crecimiento. Hoy, cuando veo una oportunidad cíclica con una lógica clara y los precios se mueven alrededor del valor contable, tiendo a concentrar una parte mayor de mi cartera.
Algunos sectores cíclicos pueden permanecer cerca del valor contable durante años. Desde el punto de vista del precio, por tanto, no suele ser demasiado difícil identificar de forma aproximada un suelo. Por otro lado, nunca intento predecir los techos. A veces un ciclo se traduce en una subida del cincuenta por ciento, otras veces en varios múltiplos. Mi objetivo no es captar el máximo, sino salir con un beneficio razonable.
Cuando comparo este enfoque con la inversión en sectores de crecimiento muy caros desde la perspectiva de los múltiplos precio-beneficio (P/E), duermo más tranquilo esperando en un suelo cíclico que entrando en algo que cotiza a valoraciones históricamente elevadas. Comprar en mínimos históricos del ratio precio-valor contable (P/B) me resulta mentalmente más fácil que comprar en medio de una euforia generalizada (máximos de P/E).
No quiero hablar de sectores o instrumentos concretos. No considero este blog como asesoramiento de inversión, ni pretende serlo. No recomiendo inversiones específicas; escribo sobre cómo pienso los mercados, qué estrategia y tácticas utilizo y por qué tienen sentido para mí. Guardo este texto principalmente como un registro de mi propio proceso de pensamiento.
Continuación: El principio riesgo–recompensa que no expliqué con claridad en mi artículo sobre oportunidades cíclicas
Aviso legal
Este artículo tiene únicamente fines informativos y educativos. No constituye asesoramiento financiero, ni una recomendación de compra o venta de valores, ni una garantía sobre la evolución futura de los mercados. Refleja únicamente las opiniones personales del autor, quien puede ser también inversor. Invertir en los mercados financieros conlleva riesgos y cada lector debe tomar sus decisiones de forma independiente y, en caso necesario, consultar con un profesional autorizado.
Preguntas frecuentes sobre el tema del artículo
¿Qué son las acciones cíclicas?
¿Qué es el ratio precio-valor contable y por qué importa para la inversión cíclica?
¿En qué se diferencia la inversión cíclica de la inversión en crecimiento?
¿Cuánto puede durar un suelo cíclico?
¿Deberían los inversores intentar predecir el techo de un ciclo?
¿Es la inversión cíclica adecuada para todos?
Si tienes pensamientos, preguntas o comentarios, no dudes en escribirme a mail@richardgolian.com.
 LinkedIn


Más artículos
Era jueves, 31 de marzo de 2022, cuando traspasé las últimas partes de mis responsabilidades a mis compañeros, cerré el portátil y me fui a la biblioteca. Dejé el trabajo durante varios meses y me sumergí en la filosofía. Y lo agradezco enormemente. Hoy estoy, como la mayoría de la gente, en un carrusel, y me cuesta pararme y pensar en las preguntas fundamentales de mi propia vida.
Era septiembre de 2023. Mi vida, mi trabajo, todo era completamente distinto de ahora. Era más sencillo. No poseía casi nada. Necesitaba grabar un anuncio, subí dentro de la empresa a la planta donde estaba el producto que necesitaba para ese anuncio, y allí me fijé en ella por primera vez. Ella se ríe de mí cuando lo describo así, pero en aquel momento el universo me dijo, es ella.
Cómo y por qué voy dejando las redes sociales y las grandes plataformas. Cuando leo que Meta está probando una nueva forma de cobrar por las publicaciones orgánicas que enlazan fuera de su plataforma, me confirma lo acertada que fue mi decisión de ser cada vez menos dependiente de las grandes plataformas y de las redes sociales. No significa que las haya abandonado del todo. Significa que el que yo siga o no en contacto con mis lectores depende de ellas cada vez menos, y hoy casi nada.
Uno de mis familiares describía una empresa que tiene los datos en varias herramientas distintas y cuyos empleados todavía hoy los unen a mano, en hojas de cálculo. Ese es el estado habitual de las empresas. Si a esa gente alguien le dice que no lo haga a mano y que use la IA, no le van a entender. La mayoría de las empresas ni siquiera tiene los conectores básicos entre las herramientas que utiliza. Estas empresas necesitan ayuda con la transformación con IA.
La misma tarea, dos modelos. Fable 5 contra Opus 4.8. Sobre el papel Fable es el mejor modelo, con más contexto y mejores especificaciones. Y aun así perdió. Opus resolvió la tarea con una sola ronda de control por 721.000 tokens, mientras que Fable necesitó nueve rondas y quemó 2,78 millones de tokens. La diferencia no estaba en el modelo, sino en cómo planteé la tarea. Y lo sé porque lo medí.
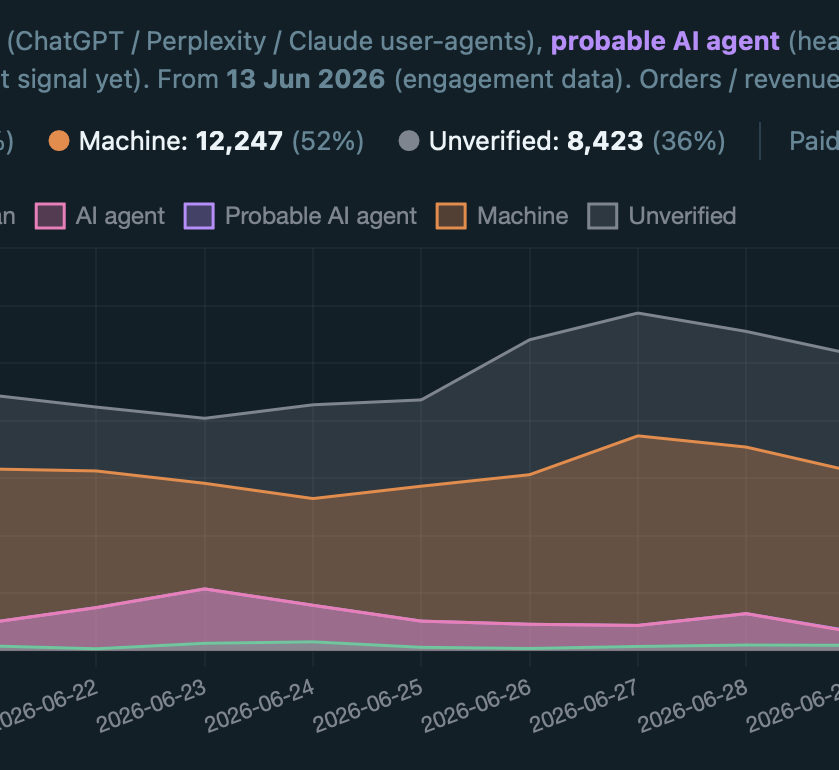
Hace un tiempo escribí sobre cómo construí mi propio sistema de analítica respetuoso con la privacidad. Tenía detección de bots desde la primera versión, pero no bastó. Las visitas directas tenían un peso extrañamente alto. Cuando alguien afirma que el 20 % de sus visitas son bots y el 80 % personas, yo también lo pensaba antes. Hoy diría que la proporción inversa está más cerca de la verdad. Así llegué a esta conclusión.
Tengo a Heidegger y mi cuaderno al lado. Me pregunto hacia dónde se dirige todo esto, hacia dónde nos lleva la inteligencia artificial.
Setenta por ciento. Ahí empieza el primer resultado de la IA, incluso cuando le das todo el contexto de la empresa y los mejores ejemplos del pasado. Hablamos del tipo de resultado que no se puede definir de forma programática. Es más complejo. A menudo se trata de trabajo creativo. Con un tipo de resultado repetido llegué al ochenta por ciento en una semana. Cada punto porcentual adicional es más difícil que el anterior.
Durante mucho tiempo tratamos internet como el camino principal. El lugar donde ocurren el trabajo y las relaciones. Pero la mayoría de lo que vemos en él hoy ya es, o pronto será, generado por IA: texto, imágenes, perfiles y comentarios. Internet se está convirtiendo en un juego online lleno de bots, donde no puedes estar seguro de que al otro lado haya una persona. Así que me pregunto: ¿fue el mundo online el camino principal, o solo un desvío temporal del que parte de la gente regresará, de vuelta al offline?
Cuatro días en Cataluña. Sin ordenador, sin IA, casi sin redes sociales. Me compré este cuaderno para anotar lo que pensaría y lo que encontraría y aprendería durante el viaje.